


ในยุคที่เศรษฐกิจโลกมีความผันผวนและอัตราดอกเบี้ยมีการเปลี่ยนแปลงอย่างรวดเร็ว การวางแผนการเงินส่วนบุคคลกลายเป็นเรื่องสำคัญที่ทุกคนต้องใส่ใจ ผู้คนจำนวนมากมองหาช่องทางในการออมเงินเพื่ออนาคต แต่ยังคงกังวลเกี่ยวกับความเสี่ยงจากการลงทุนในสินทรัพย์ที่มีความซับซ้อนหรือมีความผันผวนสูง ในบริบทนี้ พันธบัตรออมทรัพย์ หรือ Savings Bonds ของสหรัฐอเมริกา เสนอตัวขึ้นมาเป็นทางเลือกที่น่าสนใจสำหรับนักลงทุนทั่วไปที่ต้องการความมั่นคงควบคู่ไปกับโอกาสในการเติบโตของผลตอบแทน บทความนี้จะพาคุณไปเจาะลึกถึงรายละเอียดของตราสารหนี้พิเศษชนิดนี้ ว่ามันคืออะไร ทำงานอย่างไร และมีบทบาทสำคัญต่อการวางแผนการเงินในชีวิตประจำวันของคุณได้อย่างไร รวมถึงข้อควรระวังและสิ่งที่ต้องติดตามเพื่อไม่ให้พลาดโอกาสในการออมเงินอย่างชาญฉลาด
ความหมายและบริบท
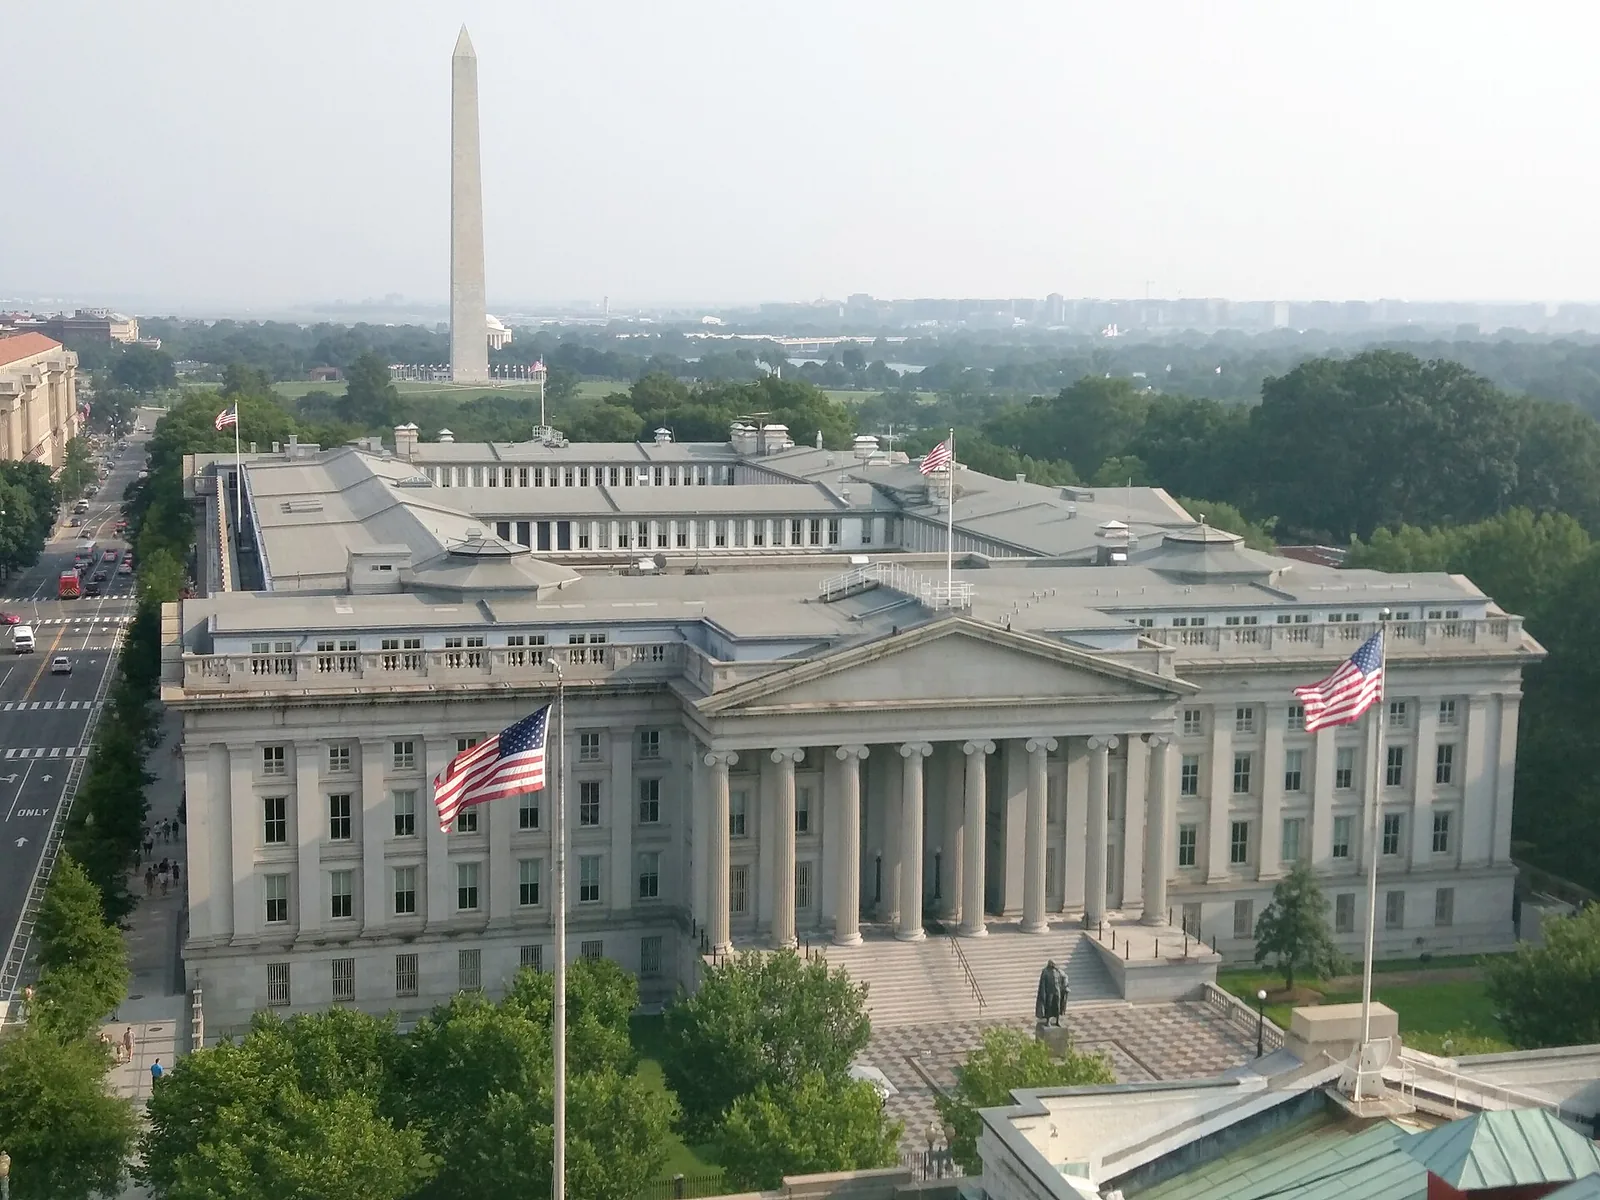
พันธบัตรออมทรัพย์เป็นหลักทรัพย์หนี้สินที่ออกโดยกระทรวงการคลังของสหรัฐอเมริกา โดยมีวัตถุประสงค์หลักเพื่อช่วยชำระความต้องการในการกู้ยืมของรัฐบาลสหรัฐ การเข้าใจบทบาทนี้ช่วยให้ผู้ลงทุนเห็นภาพว่าเงินที่ซื้อไปนั้นไม่ได้เป็นเพียงตัวเลขในบัญชี แต่เป็นส่วนหนึ่งของการสนับสนุนโครงสร้างพื้นฐานและการดำเนินงานของภาครัฐ ซึ่งถือเป็นพันธกิจสำคัญทางเศรษฐกิจของประเทศ ความปลอดภัยของสินทรัพย์นี้เป็นจุดขายที่สำคัญที่สุด เพราะพันธบัตรออมทรัพย์ถูกจัดอยู่ในกลุ่มการลงทุนที่มีความเสี่ยงต่ำมาก เนื่องจากมีฐานะการค้ำประกันจากอธิปไตยของรัฐบาลสหรัฐหรือที่เรียกว่า full faith and credit of the U.S. government ทำให้มั่นใจได้ว่าผู้ถือครองจะได้รับเงินคืนพร้อมดอกเบี้ยตามกำหนด ไม่ว่าสถานการณ์เศรษฐกิจภายนอกจะเป็นอย่างไรก็ตาม
ในอดีต ผู้ลงทุนสามารถซื้อพันธบัตรออมทรัพย์ในรูปแบบกระดาษได้ แต่ตั้งแต่วันที่ 1 มกราคม 2012 เป็นต้นมา การซื้อขายในรูปแบบนี้ได้ถูกยกเลิกไปแล้ว และเปลี่ยนผ่านสู่ระบบอิเล็กทรอนิกส์ทั้งหมด ซึ่งเป็นการปรับตัวให้ทันกับเทคโนโลยีสมัยใหม่และความสะดวกสบายของผู้ใช้งานในปัจจุบัน ระบบนี้เปิดโอกาสให้ผู้ลงทุนสามารถเข้าถึงผลิตภัณฑ์ทางการเงินได้ง่ายขึ้นผ่านแพลตฟอร์มออนไลน์ โดยไม่ต้องพึ่งพาสถาบันการเงินกลางในการดำเนินการซื้อขายโดยตรงอีกต่อไป การเปลี่ยนแปลงนี้สะท้อนให้เห็นถึงวิวัฒนาการของตลาดทุนที่มุ่งเน้นความโปร่งใสและประสิทธิภาพสูงสุด เพื่อให้ประชาชนทั่วไปสามารถบริหารจัดการเงินออมของตนเองได้อย่างอิสระและปลอดภัยยิ่งขึ้น
กลไกและองค์ประกอบสำคัญ
กลไกการทำงานของพันธบัตรออมทรัพย์มีรายละเอียดที่น่าสนใจ โดยเฉพาะอย่างยิ่งในส่วนของผลิตภัณฑ์ตราสารหนี้พิเศษแบบอิเล็กทรอนิกส์ ซึ่งผู้ลงทุนสามารถซื้อได้ตั้งแต่จำนวนเงิน 25 ดอลลาร์สหรัฐขึ้นไป จนถึงยอดรวมสูงสุด 5,000 ดอลลาร์สหรัฐต่อปี สำหรับบุคคลธรรมดา การจำกัดวงเงินนี้ช่วยกระจายความเสี่ยงและรักษาความสมดุลของตลาดไม่ให้มีการกระจุกตัวมากเกินไป มีผลิตภัณฑ์หลักที่สำคัญคือ พันธบัตร Series EE และ Series I ซึ่งแต่ละชนิดมีลักษณะเฉพาะที่แตกต่างกันไปตามวัตถุประสงค์การใช้งาน
Series EE เป็นพันธบัตรประเภทที่มูลค่าจะเพิ่มขึ้นตามเวลาหรือเรียกว่า appreciation-type savings security โดยผู้ซื้อจะต้องจ่ายราคาเท่ากับมูลค่าหน้าตั๋วทันที เช่น จ่าย 50 ดอลลาร์สหรัฐเพื่อรับพันธบัตรมูลค่า 50 ดอลลาร์สหรัฐ ดอกเบี้ยจะถูกคำนวณและสะสมจนกว่าจะไถ่ถอน ซึ่งสามารถทำได้หลังจากถือครองครบกำหนดระยะเวลาที่กำหนด หากไถ่ถอนภายในห้าปีแรก ผู้ลงทุนอาจเสียโอกาสได้รับดอกเบี้ยสามเดือนล่าสุด แต่หลังจากครบห้าปีไปแล้ว การไถ่ถอนจะไม่มีการปรับลดผลตอบแทน ส่วน Series I นั้นเป็นพันธบัตรที่อัตราดอกเบี้ยถูกปรับตามอัตราเงินเฟ้อ ทำให้เหมาะสำหรับผู้ที่ต้องการปกป้องมูลค่าเงินจากภาวะเงินเฟ้อในระยะยาว โดยยังคงมีเงื่อนไขการไถ่ถอนและระยะเวลาถือครองที่คล้ายคลึงกันกับ Series EE
นอกจากนี้ ยังมีเครื่องมือทางการเงินที่สามารถใช้ในการคำนวณและวางแผนการลงทุน เช่น เครื่องมือคำนวณดอกเบี้ยผ่อนชำระ รวมถึงเครื่องมือคำนวณเป้าหมายการออมเงิน ซึ่งช่วยให้ผู้ลงทุนสามารถประเมินผลตอบแทนที่คาดหวังได้อย่างแม่นยำ การเข้าถึงเครื่องมือเหล่านี้ผ่านเว็บไซต์ทางการของกระทรวงการคลังหรือ TreasuryDirect ช่วยให้ผู้ใช้งานสามารถติดตามสถานะบัญชี ตรวจสอบยอดเงินต้น และคำนวณระยะเวลาในการไถ่ถอนได้ง่าย dàng ผ่านระบบออนไลน์ที่ออกแบบมาให้ใช้งานง่ายและปลอดภัย
การนำไปใช้และผลต่อผู้ลงทุน
ประโยชน์ของการมีพันธบัตรออมทรัพย์ในพอร์ตการลงทุนนั้นกว้างขวางมาก เริ่มตั้งแต่การใช้เป็นของขวัญในวันเกิดหรือวันจบการศึกษา ซึ่งเป็นสัญลักษณ์ของความห่วงใยที่มีคุณค่าทางจิตใจมากกว่ามูลค่าทางการเงิน นอกจากนี้ ยังสามารถนำไปใช้ในการวางแผนชำระค่าเล่าเรียนสำหรับบุตรหลานผ่านแผนการออมเพื่อการศึกษา หรือใช้เป็นแหล่งรายได้เสริมในช่วงวัยเกษียณได้อย่างมีประสิทธิภาพ ความยืดหยุ่นในการถือครองโดยผู้เยาว์ในนามของตนเองเป็นอีกจุดเด่นที่แตกต่างจากหลักทรัพย์อื่นๆ ทำให้ครอบครัวสามารถเริ่มออมเงินให้ลูกได้ตั้งแต่วัยเด็กโดยไม่ต้องกังวลเรื่องเอกสารทางกฎหมายที่ซับซ้อน
ด้านภาษีถือเป็นปัจจัยสำคัญที่ส่งผลต่อผลตอบแทนสุทธิของผู้ลงทุน ผู้ซื้อไม่ต้องจ่ายภาษีท้องถิ่นหรือรัฐสำหรับดอกเบี้ยที่ได้รับ และยังสามารถเลื่อนการจ่ายภาษีส่วนกลางของดอกเบี้ยไปจนกว่าจะไถ่ถอนพันธบัตรหรือครบกำหนดอายุ ซึ่งช่วยในการบริหารกระแสเงินสดและลดภาระภาษีในขณะที่ยังมีรายได้สูงอยู่ หากใช้พันธบัตร Series EE หรือ Series I เพื่อชำระค่าเล่าเรียนที่ผ่านการรับรองตามเกณฑ์ ผู้เสียภาษีที่มีสิทธิ์อาจได้รับประโยชน์ทางภาษีเพิ่มเติมได้ การวางแผนการใช้ประโยชน์จากสิทธิประโยชน์เหล่านี้ต้องอาศัยความเข้าใจในกฎระเบียบและการปรึกษาผู้เชี่ยวชาญเพื่อให้แน่ใจว่าทุกธุรกรรมเป็นไปตามข้อกำหนดของกรมสรรพากร
เครื่องมือคำนวณเป้าหมายการออมเงินช่วยให้ผู้ลงทุนสามารถตั้งเป้าหมายที่ชัดเจน เช่น การเก็บเงินเพื่อซื้อบ้าน หรือการเตรียมเงินสำรองฉุกเฉิน ซึ่งพันธบัตรออมทรัพย์มีบทบาทสำคัญในการสร้างวินัยทางการเงิน เพราะเป็นการออมแบบบังคับในทางปฏิบัติเนื่องจากต้องซื้อผ่านระบบออนไลน์และมีการจำกัดวงเงินต่อปี การมีบัญชีออมทรัพย์ที่มีสิทธิประโยชน์จากภาษีเป็นอีกทางเลือกหนึ่งที่สามารถใช้ควบคู่ไปกับการถือครองพันธบัตร เพื่อกระจายความเสี่ยงและเพิ่มโอกาสในการได้รับผลตอบแทนที่เหมาะสมกับระดับความเสี่ยงที่ยอมรับได้ของแต่ละบุคคล
ข้อจำกัด ความเสี่ยง และสิ่งที่ควรติดตาม
แม้ว่าพันธบัตรออมทรัพย์จะมีความปลอดภัยสูง แต่ผู้ลงทุนต้องตระหนักถึงข้อจำกัดบางประการ เช่น การเสียดอกเบี้ยสามเดือนล่าสุดหากไถ่ถอนภายในห้าปีแรก ซึ่งเป็นกลไกที่ออกแบบมาเพื่อจูงใจให้ผู้ถือครองไว้กับตราสารนี้ในระยะยาว นอกจากนี้ ผู้ซื้อไม่สามารถซื้อได้เกิน 10,000 ดอลลาร์สหรัฐต่อปีสำหรับแต่ละซีรีส์ และรวมแล้วไม่เกิน 20,000 ดอลลาร์สหรัฐ ซึ่งอาจไม่เพียงพอสำหรับการออมเงินจำนวนมหาศาลในระยะเวลาสั้นๆ สำหรับผู้ที่ต้องการออมมากกว่านั้น อาจต้องพิจารณาผลิตภัณฑ์การลงทุนอื่นๆ ร่วมด้วยหรือแบ่งบัญชีออกเป็นหลายบัญชีเพื่อกระจายวงเงินการซื้อ
สิ่งที่ควรติดตามอย่างใกล้ชิดคืออัตราเงินเฟ้อและนโยบายการเงินของรัฐบาลกลาง เนื่องจากพันธบัตร Series I จะมีการปรับอัตราดอกเบี้ยตามดัชนีราคาผู้บริโภค ซึ่งส่งผลโดยตรงต่อผลตอบแทนที่ได้รับ หากภาวะเงินเฟ้อสูงมาก ผลตอบแทนจริงอาจลดลงหากไม่ได้รับการปรับจูนอย่างทันท่วงที ผู้ลงทุนควรตรวจสอบข้อมูลจากแหล่งข่าวที่น่าเชื่อถืออย่างสม่ำเสมอ และติดตามประกาศจากกระทรวงการคลังเกี่ยวกับเงื่อนไขการซื้อและไถ่ถอนที่อาจมีการเปลี่ยนแปลงในบางช่วงเวลา การเข้าใจถึงกลไกเหล่านี้จะช่วยให้ผู้ลงทุนสามารถตัดสินใจได้อย่างรอบคอบและไม่ตกเป็นเหยื่อของข้อมูลที่คลาดเคลื่อน
สำหรับผู้ที่สนใจจะเริ่มลงทุน ควรศึกษาข้อมูลเกี่ยวกับบัญชี TreasuryDirect ซึ่งเป็นแพลตฟอร์มหลักสำหรับการซื้อขายพันธบัตรออมทรัพย์อิเล็กทรอนิกส์ในปัจจุบัน การเปิดบัญชีนี้ไม่ยากและฟรี แต่ต้องเตรียมเอกสารยืนยันตัวตนให้ครบถ้วนเพื่อความปลอดภัยสูงสุด การเปรียบเทียบผลตอบแทนระหว่างพันธบัตรออมทรัพย์กับผลิตภัณฑ์อื่นๆ เช่น หุ้น หรือกองทุนรวม จะช่วยให้เห็นภาพรวมของพอร์ตการลงทุนและตัดสินใจจัดสรรสินทรัพย์ได้อย่างเหมาะสมตามเป้าหมายชีวิตในระยะยาว
สรุป
พันธบัตรออมทรัพย์เป็นเครื่องมือทางการเงินที่มีคุณค่าสำหรับผู้ที่ต้องการความมั่นคงและความปลอดภัยในการออมเงิน โดยมีความเชื่อมโยงโดยตรงกับนโยบายเศรษฐกิจของรัฐบาลสหรัฐและการสนับสนุนการกู้ยืมของรัฐ การเข้าใจถึงกลไกการทำงาน ข้อดีด้านภาษี และข้อจำกัดต่างๆ จะช่วยให้ผู้ลงทุนสามารถวางแผนการเงินได้อย่างมีประสิทธิภาพและบรรลุเป้าหมายที่ต้องการได้ ไม่ว่าจะเป็นการเตรียมเงินสำรองฉุกเฉิน การออมเพื่อการศึกษา หรือการสร้างรายได้เสริมในวัยเกษียณ ในโลกของการลงทุนที่มีความซับซ้อนมากขึ้น การมีทางเลือกที่หลากหลายเช่นนี้ถือเป็นเกราะป้องกันที่สำคัญสำหรับพอร์ตการลงทุนของประชาชนทั่วไป
ผู้ลงทุนควรเริ่มต้นด้วยการศึกษาข้อมูลพื้นฐานอย่างละเอียดก่อนตัดสินใจซื้อ และใช้เครื่องมือคำนวณที่มีให้บริการเพื่อให้มั่นใจว่าผลตอบแทนที่คาดหวังสอดคล้องกับเป้าหมายของตน การติดตามข่าวสารเกี่ยวกับอัตราดอกเบี้ยและนโยบายเศรษฐกิจจะช่วยให้สามารถปรับกลยุทธ์การออมได้ทันต่อสถานการณ์เปลี่ยนแปลง บทความนี้หวังว่าจะช่วยเปิดมุมมองใหม่ให้กับผู้อ่านในการมองถึงพันธบัตรออมทรัพย์ว่าเป็นมากกว่าแค่กระดาษหรือตัวเลข แต่เป็นรากฐานสำคัญของความมั่นคงทางการเงินที่ยั่งยืนสำหรับทุกครัวเรือน
แหล่งข้อมูล:
https://www.investor.gov/introduction-investing/investing-basics/investment-products